
Hipotecas en España: caen un 3,5% y estas son las claves que deben conocer quienes quieren comprar una vivienda
Qué ha pasado con las hipotecas
El Instituto Nacional de Estadística (INE) ha publicado los datos relativos a las hipotecas constituidas sobre viviendas . Durante este periodo se registraron 43.372 operaciones, lo que representa una reducción del 3,5% en comparación con el mismo mes del año anterior. Esta contracción constituye la mayor caída interanual registrada desde junio de 2024.
A pesar de este retroceso, el volumen absoluto de créditos firmados refleja que la actividad hipotecaria mantiene cifras elevadas en el cómputo global, aunque muestra signos claros de desaceleración impulsados por las dinámicas del mercado inmobiliario y las exigencias de capital inicial.
Por qué están cayendo las nuevas hipotecas
La reducción del 3,5% responde a una combinación de factores económicos y estructurales que condicionan la firma de nuevos préstamos:
Escasez de oferta residencial: La reducida disponibilidad de inmuebles en venta en las principales áreas urbanas frena el número potencial de transacciones.
Precios elevados de la vivienda: La persistente subida del precio por metro cuadrado exige aportaciones de ahorro previo cada vez mayores, lo que deja fuera del mercado a parte de los compradores potenciales.
Criterios de concesión estrictos: Las entidades bancarias mantienen análisis de riesgo rigurosos para certificar la capacidad de pago antes de autorizar las operaciones.
Qué está pasando con los tipos de interés
El comportamiento de las hipotecas se encuentra ligado a la política monetaria del Banco Central Europeo (BCE) y a la evolución del Euríbor. Tras un periodo de reajuste en el coste del dinero, el tipo medio de interés inicial en los nuevos préstamos se sitúa en niveles más estables que en ejercicios anteriores, aunque sensiblemente por encima de los mínimos históricos vividos en la década pasada.
Esta estabilidad ha permitido contener la volatilidad en las cuotas, pero exige a los compradores evaluar detalladamente la modalidad que mejor encaje con su planificación financiera a largo plazo.
Cuánto puede pagar una familia por una hipoteca
El Banco de España y los analistas del sector recomiendan destinar como máximo entre el 30% y el 35% de los ingresos netos mensuales del hogar al pago de deudas financieras, incluida la cuota hipotecaria.
| Ingresos netos mensuales del hogar | Cuota mensual máxima recomendada (30%-35%) |
| 2.000 € | 600 € – 700 € |
| 3.000 € | 900 € – 1.050 € |
| 4.000 € | 1.200 € – 1.400 € |
Superar estos márgenes incrementa sensiblemente el riesgo de sobreendeudamiento ante imprevistos económicos.
Hipoteca fija, variable o mixta: qué diferencia hay
La elección de la modalidad del préstamo influye directamente en la estabilidad de la economía familiar:
Hipoteca a tipo fijo: Mantiene la misma tasa de interés y cuota mensual durante toda la vida del préstamo. Ofrece previsibilidad total, aunque suele arrancar con un tipo de interés ligeramente superior al de las opciones variables.
Hipoteca a tipo variable: Se calcula sumando un diferencial fijo a un índice de referencia (generalmente el Euríbor). La cuota se recalcula de forma periódica (cada 6 o 12 meses), asumiendo el riesgo de fluctuación del mercado.
Hipoteca mixta: Combina un periodo inicial a tipo fijo (habitualmente de entre 3 y 10 años) y el resto del plazo a tipo variable. Es una alternativa elegida por quienes buscan certidumbre inicial mientras amortizan los primeros años de deuda.
Qué ingresos necesita un comprador para conseguir financiación
Por regla general, las entidades financieras aprueban hasta el 80% del valor de tasación o compraventa (el menor de los dos) para una primera vivienda. El comprador debe aportar el 20% restante como entrada, además de disponer del dinero necesario para asumir los gastos de la transacción.
Para una vivienda con un precio de venta de 200.000 €:
Entrada inicial (20%): 40.000 €
Importe a financiar (80%): 160.000 €
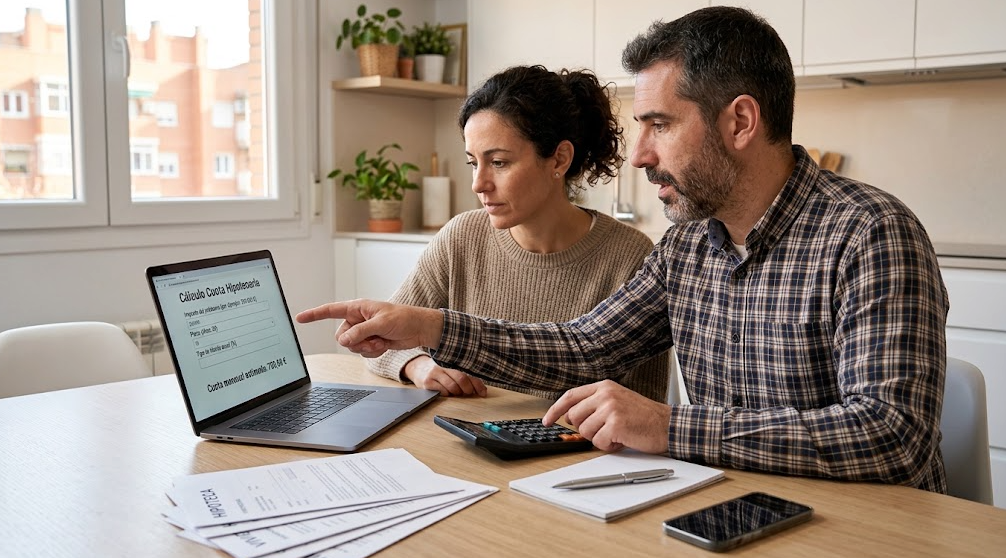
Ingresos recomendados: Para una cuota estimada de unos 700 € al mes (calculada a 30 años), la unidad familiar debería contar con unos ingresos netos mínimos conjuntos de entre 2.000 € y 2.300 € mensuales sin otras cargas financieras destacadas.
Qué gastos hay que sumar al precio de la vivienda
Al precio pactado por la vivienda hay que añadir entre un 10% y un 12% adicional para cubrir impuestos y trámites administrativos.
Gastos de compraventa
Impuestos:
Vivienda nueva: IVA (10%) más el Impuesto sobre Actos Jurídicos Documentados (AJD, entre el 0,5% y el 1,5% según la comunidad autónoma).
Vivienda de segunda mano: Impuesto sobre Transmisiones Patrimoniales (ITP, de entre el 6% y el 10% según la región).
Notaría: Honorarios fijados por arancel oficial sobre el valor del inmueble.
Registro de la Propiedad: Coste de inscripción de la titularidad de la finca.
Gestoría: Honorarios por la tramitación de impuestos y registro.
Gastos de la hipoteca
Tras la entrada en vigor de la Ley de Contratos de Crédito Inmobiliario, los bancos asumen la mayoría de los costes de formalización del crédito (notaría, registro, gestoría y AJD). El cliente debe asumir únicamente:
Tasación de la vivienda: Imprescindible para fijar el límite concedido (entre 300 € y 600 € aprox.).
Nota simple registral: Para verificar las cargas previas del inmueble (unos 20 € a 30 €).
¿Es mejor esperar o comprar ahora?
La respuesta depende de la situación patrimonial y personal de cada solicitante:
Estar en disposición de comprar: Es viable cuando se cuenta con el ahorro previo suficiente (al menos un 30% del valor del inmueble para entrada y gastos), estabilidad laboral acreditada y se detecta una oportunidad inmobiliaria ajustada a las necesidades reales.
Optar por esperar: Resulta aconsejable si falta liquidez para cubrir los costes iniciales, existen deudas previas elevadas o la situación laboral o de residencia puede cambiar a corto plazo.
Qué comprobar antes de firmar una hipoteca
Antes de acudir a la notaría, la normativa exige que la entidad entregue la documentación contractual con al menos 10 días de antelación para su revisión:
FEIN (Ficha Europea de Información Normalizada): Oferta vinculante con las condiciones definitivas del crédito.
FIAE (Ficha de Advertencias Estandarizadas): Documento que detalla las cláusulas sensibles y los riesgos asociados.
Simulación de cuotas: Cuadro comparativo con la evolución hipotética de los pagos en diferentes escenarios de tipos de interés.
Comisiones: Comprobación de cargos por apertura, cancelación anticipada total o parcial, o subrogación.
Acta previa notarial: Consulta presencial y gratuita con el notario previa a la firma para solventar dudas y verificar que no existen cláusulas abusivas.
Calculadora de cuotas según tipo de interés
Para un préstamo de 150.000 € formalizado a un plazo de 30 años, las cuotas mensuales estimadas según el tipo de interés nominal (TIN) se estructuran de la siguiente forma:
| Importe financiado | Plazo | TIN estimado | Cuota mensual aproximada |
| 150.000 € | 30 años | 2,50% | 592,68 € |
| 150.000 € | 30 años | 3,00% | 632,41 € |
| 150.000 € | 30 años | 3,50% | 673,57 € |
| 150.000 € | 30 años | 4,00% | 716,12 € |
La valoración de ECO NOTICIA
La caída del 3,5% en la firma de hipotecas evidencia que la accesibilidad a la vivienda continúa siendo un reto prioritario en España. Aunque las operaciones se mantienen en volúmenes elevados, la barrera del ahorro inicial (ese 30% imprescindible entre entrada e impuestos) sigue dejando fuera del mercado a buena parte de los jóvenes y familias del país.
En pleno debate político sobre nuevas medidas de vivienda, los datos del INE ponen de relieve la necesidad de impulsar soluciones estructurales que incrementen la oferta disponible y faciliten el acceso al crédito con garantías de solvencia. Para el ciudadano, la estrategia más prudente consiste en realizar un cálculo riguroso de su capacidad de pago, evitando comprometer más de un tercio de los ingresos netos familiares ante compromisos financieros a largo plazo.
Fuentes oficiales
Instituto Nacional de Estadística (INE) — Estadística de Hipotecas (Julio 2026) — https://www.ine.es
Banco de España — Portal del Cliente Bancario: Préstamos hipotecarios y criterios de endeudamiento — https://www.bde.es
Ministerio de Vivienda y Agenda Urbana — Informes y datos del mercado residencial — https://www.mivau.gob.es
Contacto: info@econoticia.es